住宅購入の税と費用
更新日:
住宅ローン控除・固定資産税の基礎
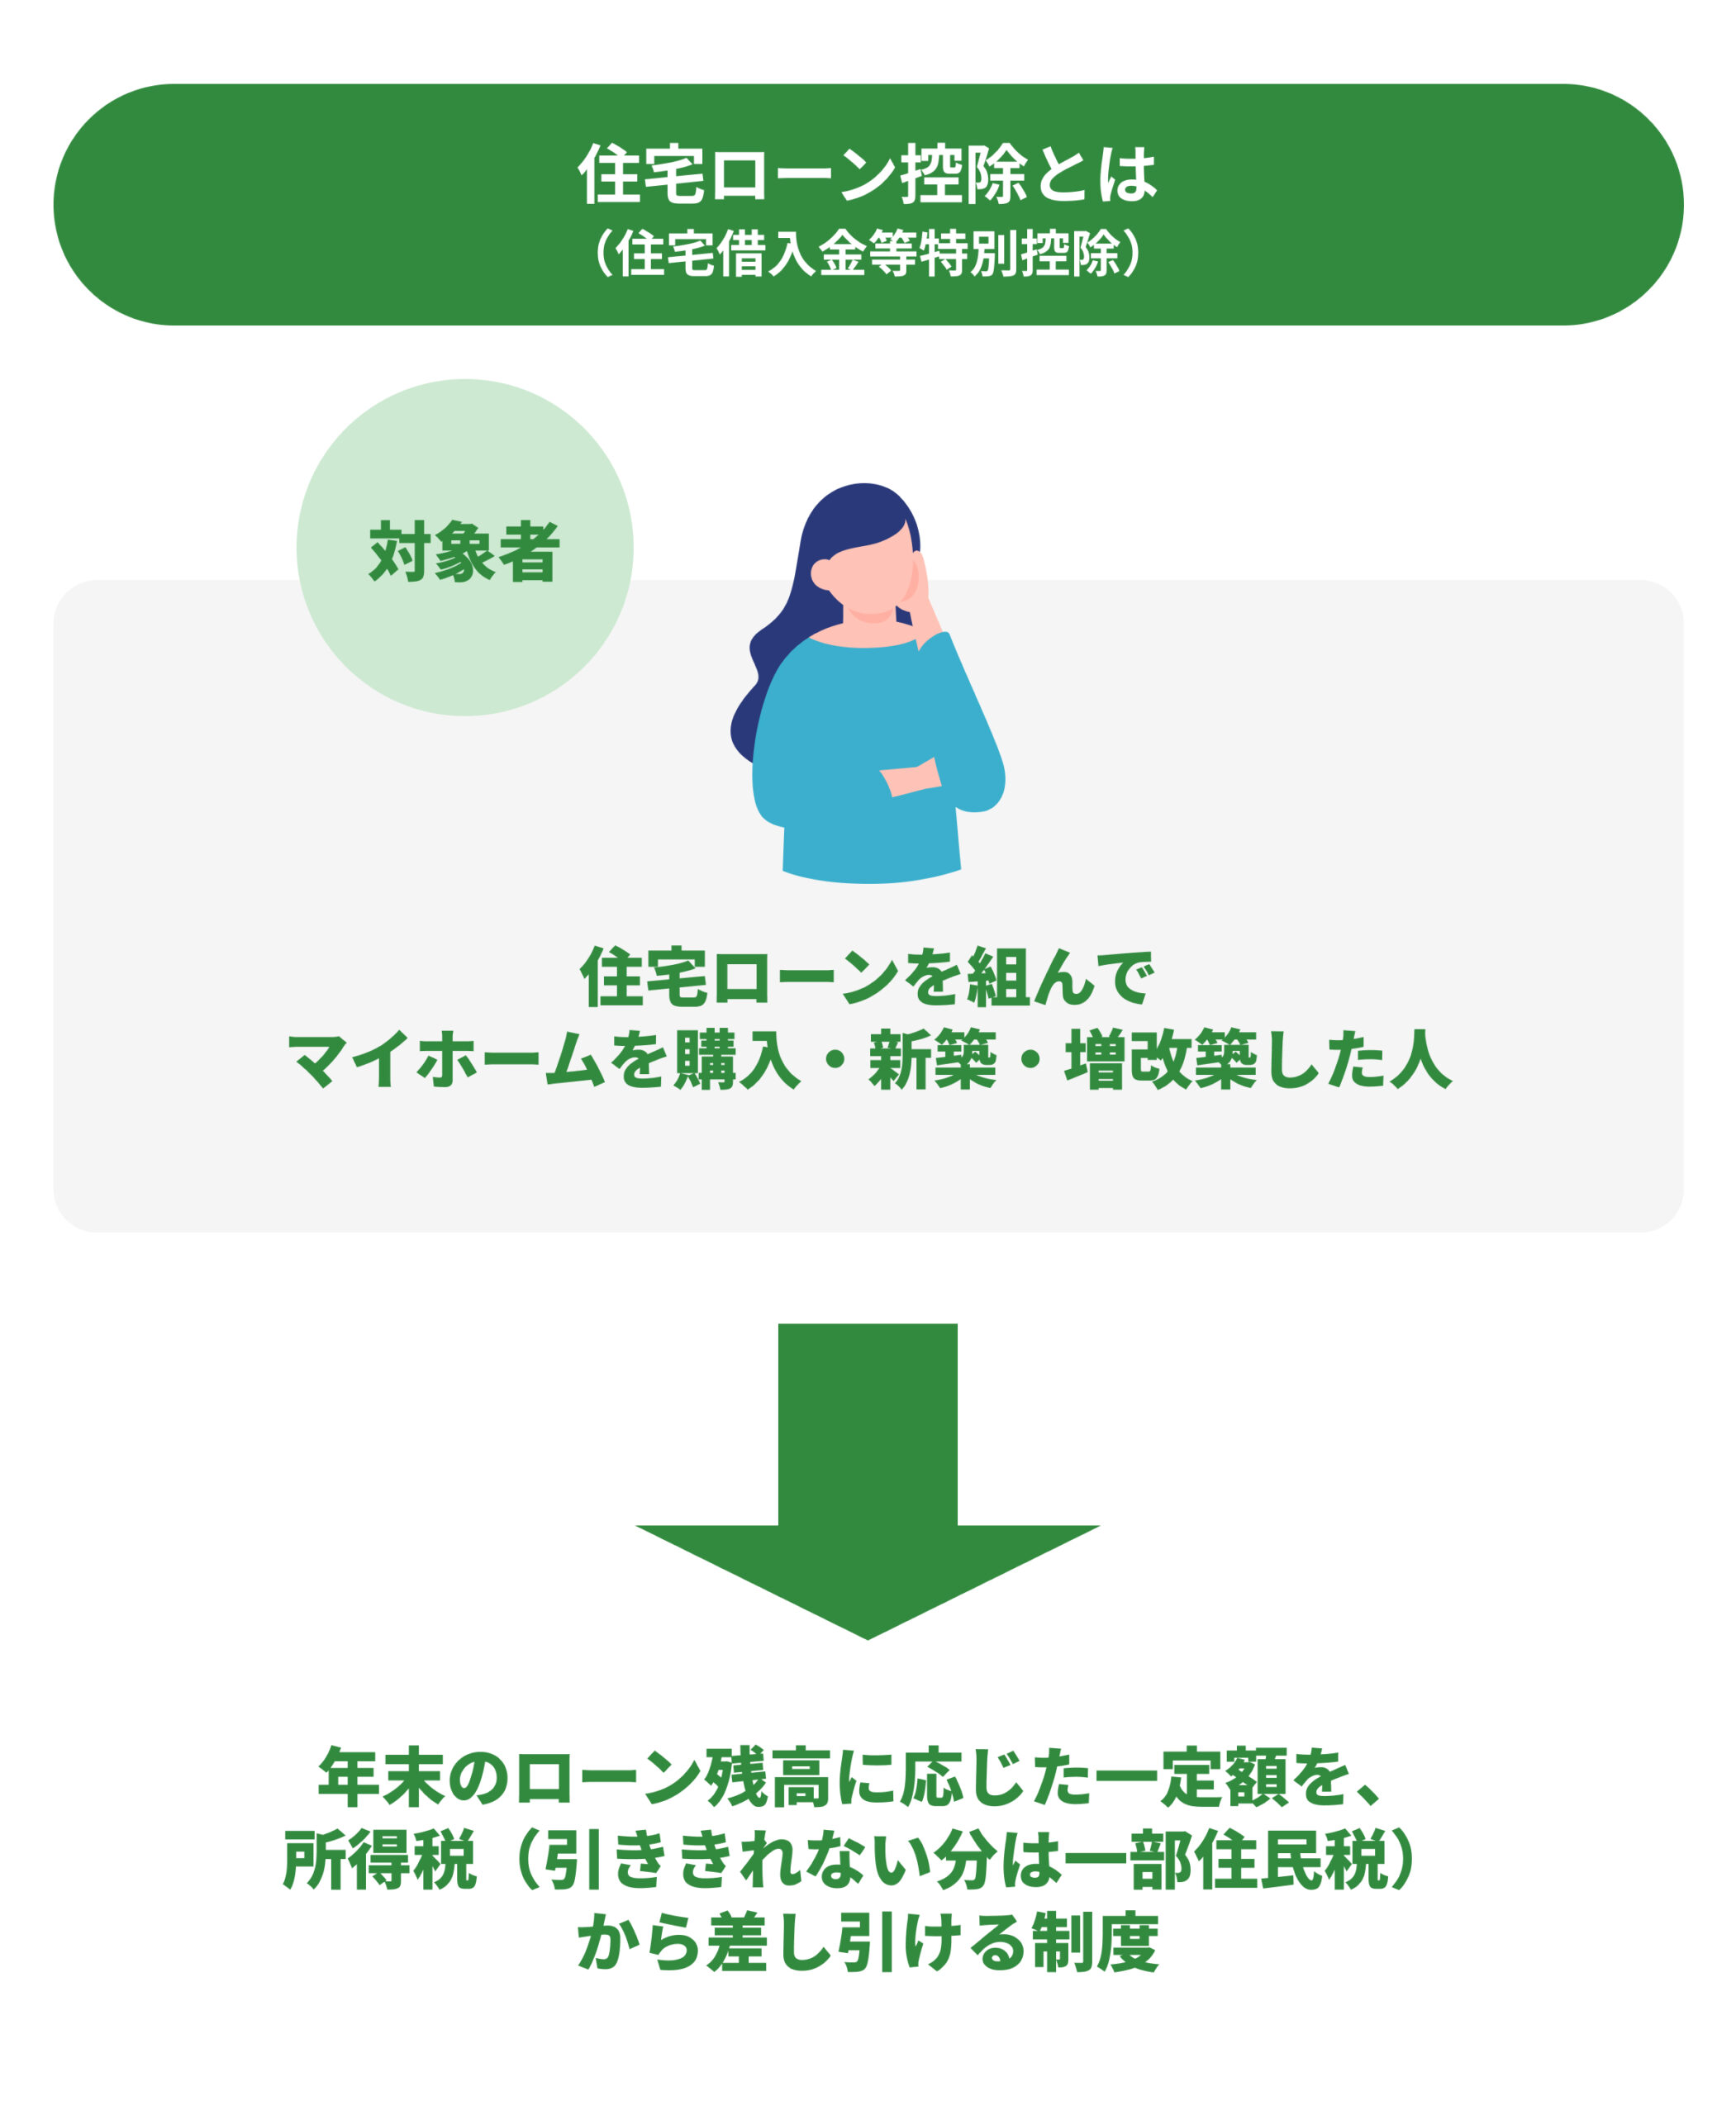
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンを組んでマイホームを購入・新築・増改築した人が、年末のローン残高に応じた一定額を、所得税(引ききれない分は一部住民税)から差し引ける制度です。差し引かれた分だけ納めた税金が戻る(または軽くなる)ため、家計の負担を和らげる効果があります。
住宅ローン控除は、年末時点の住宅ローン残高に一定の控除率を掛けた金額を、その年に納める所得税から控除する仕組みです。控除しきれない場合は、翌年度の住民税からも一定の上限まで差し引かれます。控除率・控除期間・年末残高の上限(借入限度額)は、住宅の種類(新築か中古か、長期優良住宅などの認定住宅か一般住宅か、省エネ性能など)や入居した年によって細かく定められており、税制改正のたびに見直されています。とくに省エネ基準への適合が要件化されるなど、近年は環境性能に応じて条件が分かれる傾向にあります。そのため「いくら戻るか」は一律には言えず、借入額・住宅性能・入居年・その人の所得税額によって変わります。年度や個別条件で条件が変わるため、最新の控除率・限度額・要件は必ず税務署や税理士にご確認ください。
SHERPAでは、集客・お客様の窓口を担当するパートナーと、重要事項説明・契約といった実務を担う本部の宅建士(株式会社WANDY/国土交通大臣(1)第10492号)が分業しています。
住宅ローン控除のような税制は、お客様がマイホーム購入を検討する際に必ず気になるテーマです。パートナーは正確な税額を断定するのではなく、「こうした制度がある」「詳細は税務署・税理士に確認を」という案内の窓口として、お客様に寄り添う役割を担います。専門的な判断は本部や各専門家と連携する体制です。
住宅ローン控除を受けるには、床面積・入居時期・所得・借入期間などの要件を満たす必要があります。代表的な一般論としては、「自分が住むための住宅であること」「床面積が原則50平方メートル以上であること」「取得後おおむね6ヶ月以内に入居し、その年の12月31日まで引き続き住んでいること」「返済期間が10年以上のローンであること」「合計所得金額が一定額以下であること」などが挙げられます。
住宅ローン控除は、居住用の住宅を対象とした制度のため、投資用や別荘には原則適用されません。床面積は登記上の面積で判定され、原則50平方メートル以上とされますが、一定の要件を満たす新築などでは40平方メートル以上に緩和される場合があります。また、合計所得金額の上限が設けられており、それを超える年は控除を受けられません。中古住宅の場合は、新耐震基準への適合など建物の要件が加わることもあります。さらに、初めて控除を受ける年は原則として確定申告が必要で、会社員の場合は2年目以降は年末調整で手続きできます。これらの床面積・入居時期・所得要件・築年数や耐震要件などの基準は、年度によって数値や緩和措置が変わります。自分のケースが該当するかどうかは、必ず税務署・税理士に確認してください。
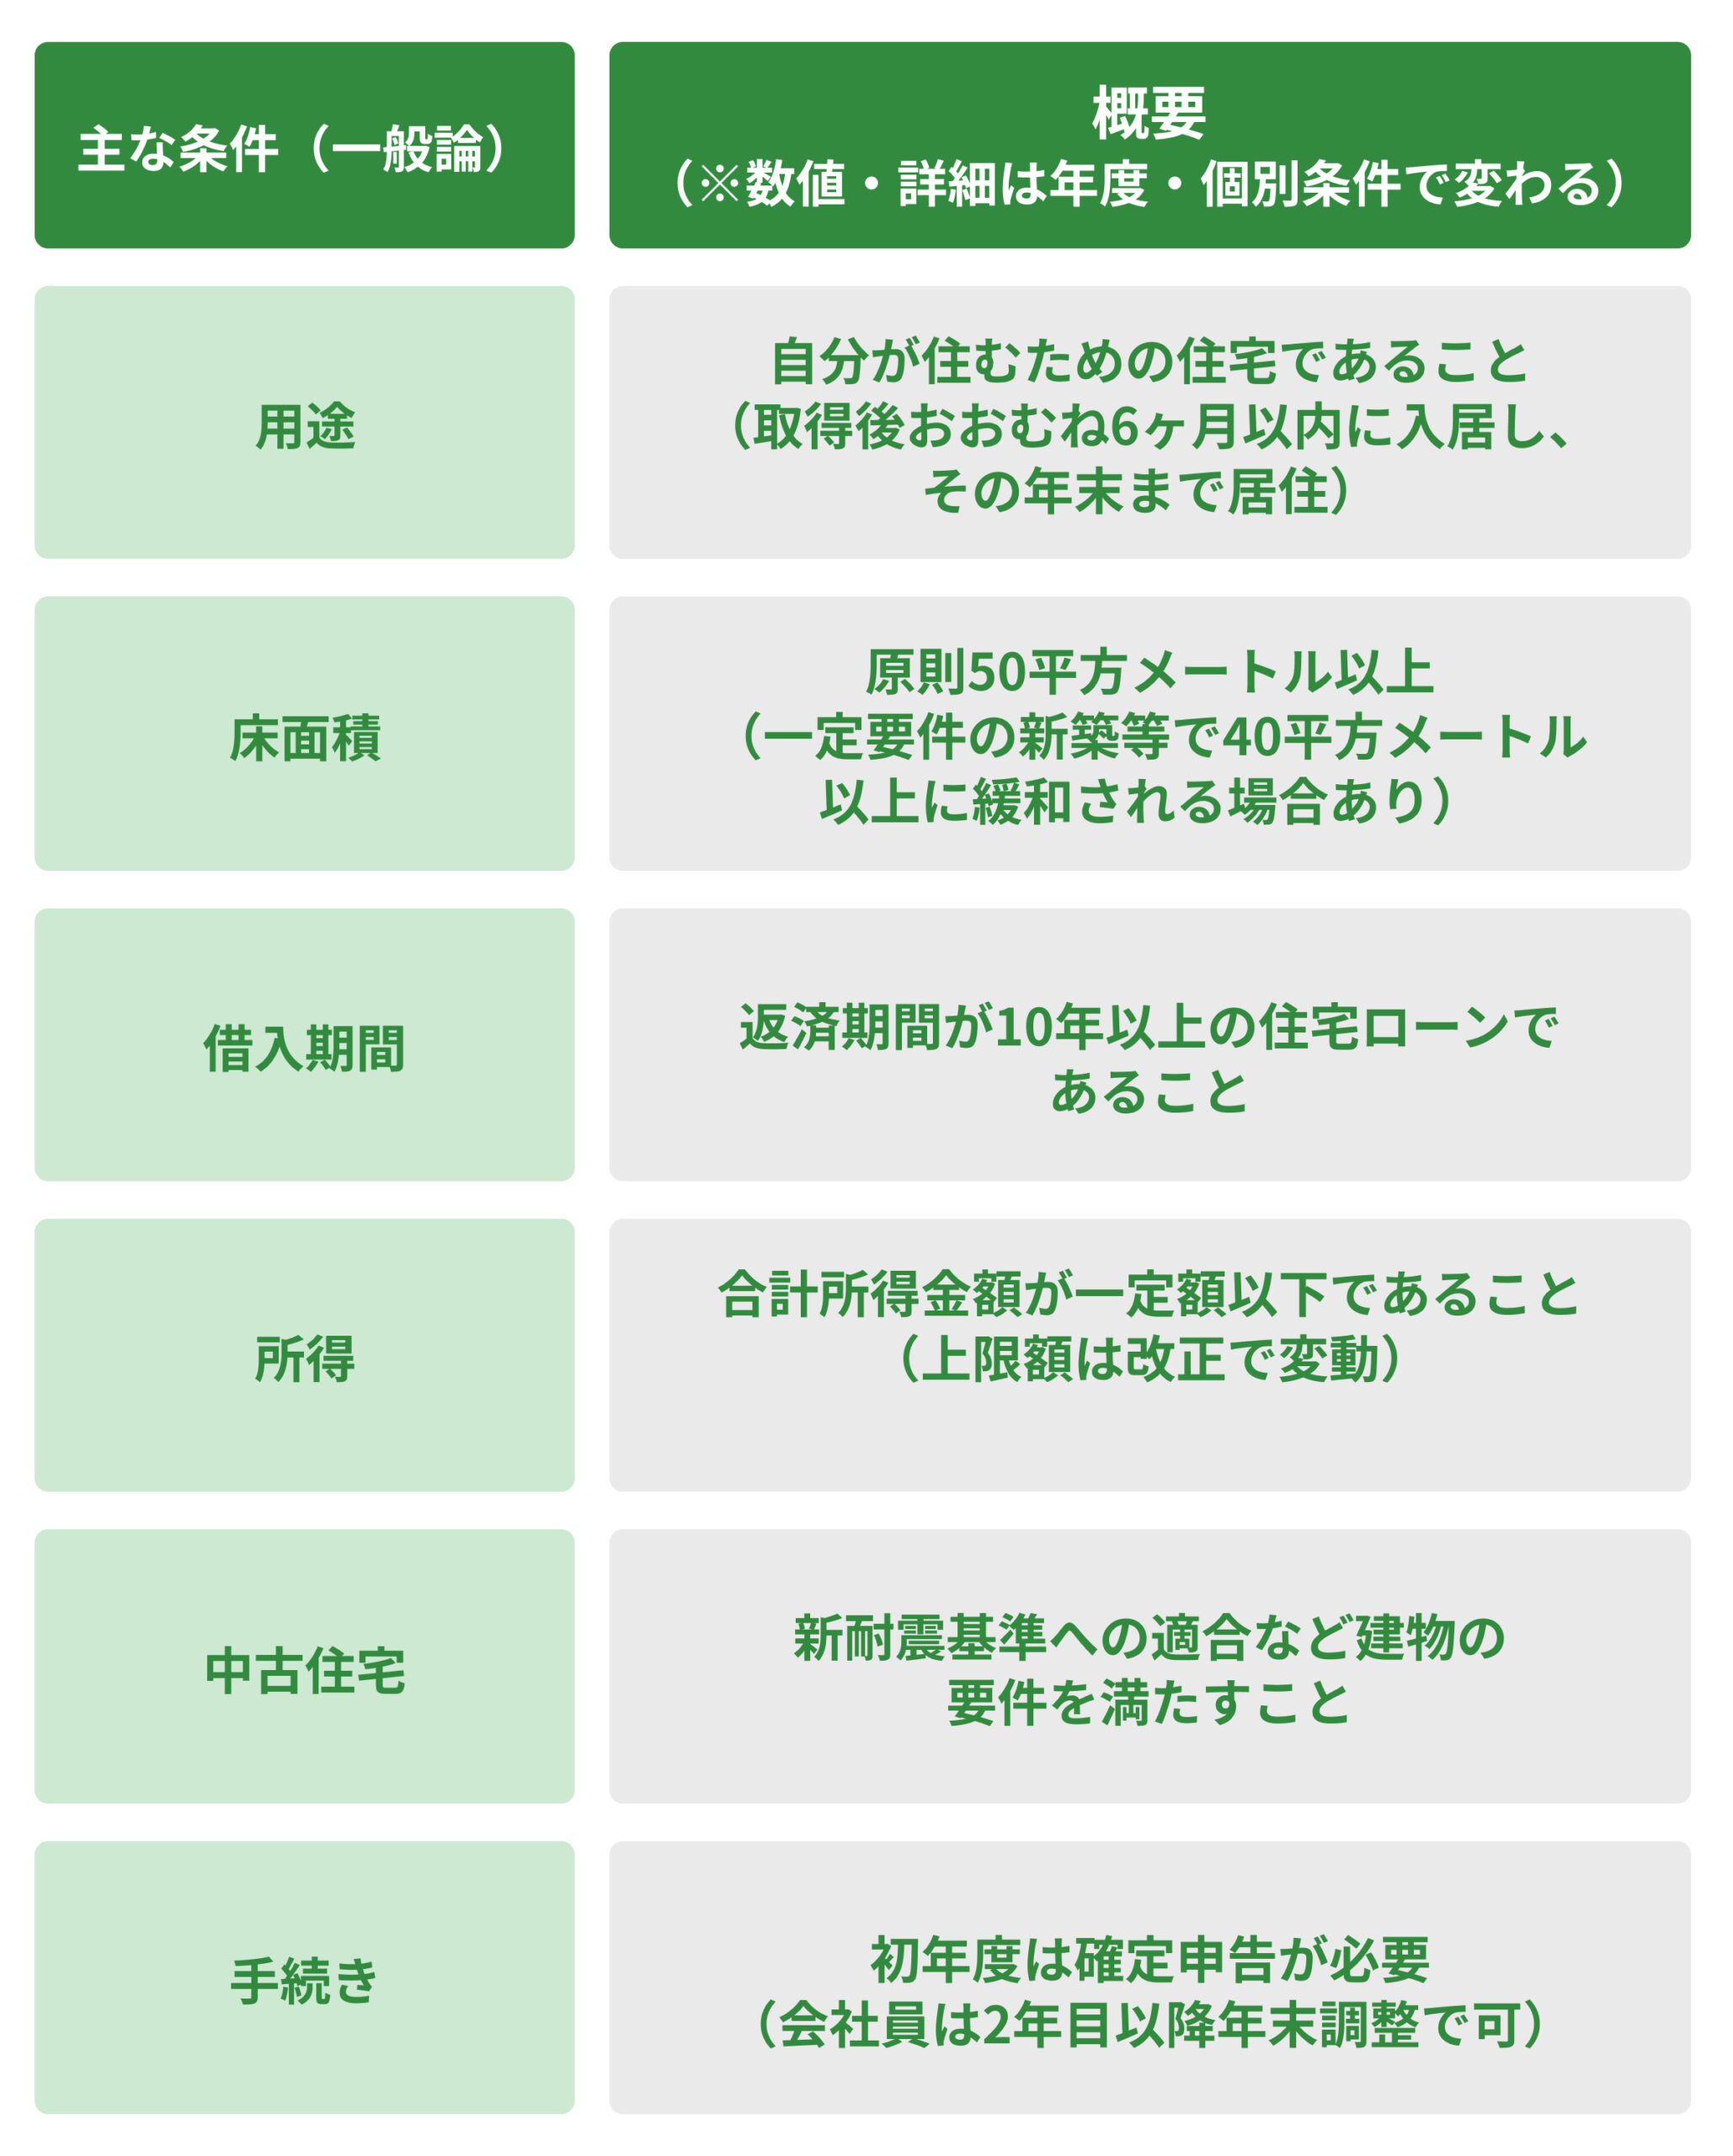
SHERPAではこれらの条件は、お客様が「自分は住宅ローン控除を使えるのか」と迷いやすいポイントです。SHERPAのパートナーは、条件の一般的な考え方をわかりやすく整理してお伝えしつつ、個別の可否判断は税務署・税理士に確認いただくよう案内します。税務の専門判断まで自分で背負う必要はなく、窓口として正しく橋渡しすることが役割です。
固定資産税とは、毎年1月1日時点で土地・家屋などの固定資産を所有している人に対して、市区町村(東京23区は都)が課す地方税です。税額は原則として「固定資産税評価額×標準税率1.4%」で計算されます。あわせて、市街化区域内では都市計画税(原則0.3%が上限)が課される場合もあります。
固定資産税の計算のもとになるのは、購入価格そのものではなく、市区町村が定める「固定資産税評価額」です。評価額は3年に一度見直され(評価替え)、一般に土地は時価より低め、建物は再建築費や経過年数をもとに算定されます。標準税率は1.4%ですが、税率は市区町村が条例で定めるため地域差が出ることがあります。住宅用地には税負担を軽くする特例(住宅用地の課税標準の特例)があり、一定面積までの部分は評価額が大きく減額されます。また新築住宅には、一定期間・一定面積まで建物の税額が減額される軽減措置が設けられている場合があります。こうした軽減措置の有無・割合・期間は年度や自治体によって異なるため、具体的な税額を出す前に、必ず物件所在地の市区町村や税務署・税理士に確認する必要があります。この記事では計算の考え方のみを示し、税額の断定はしません。
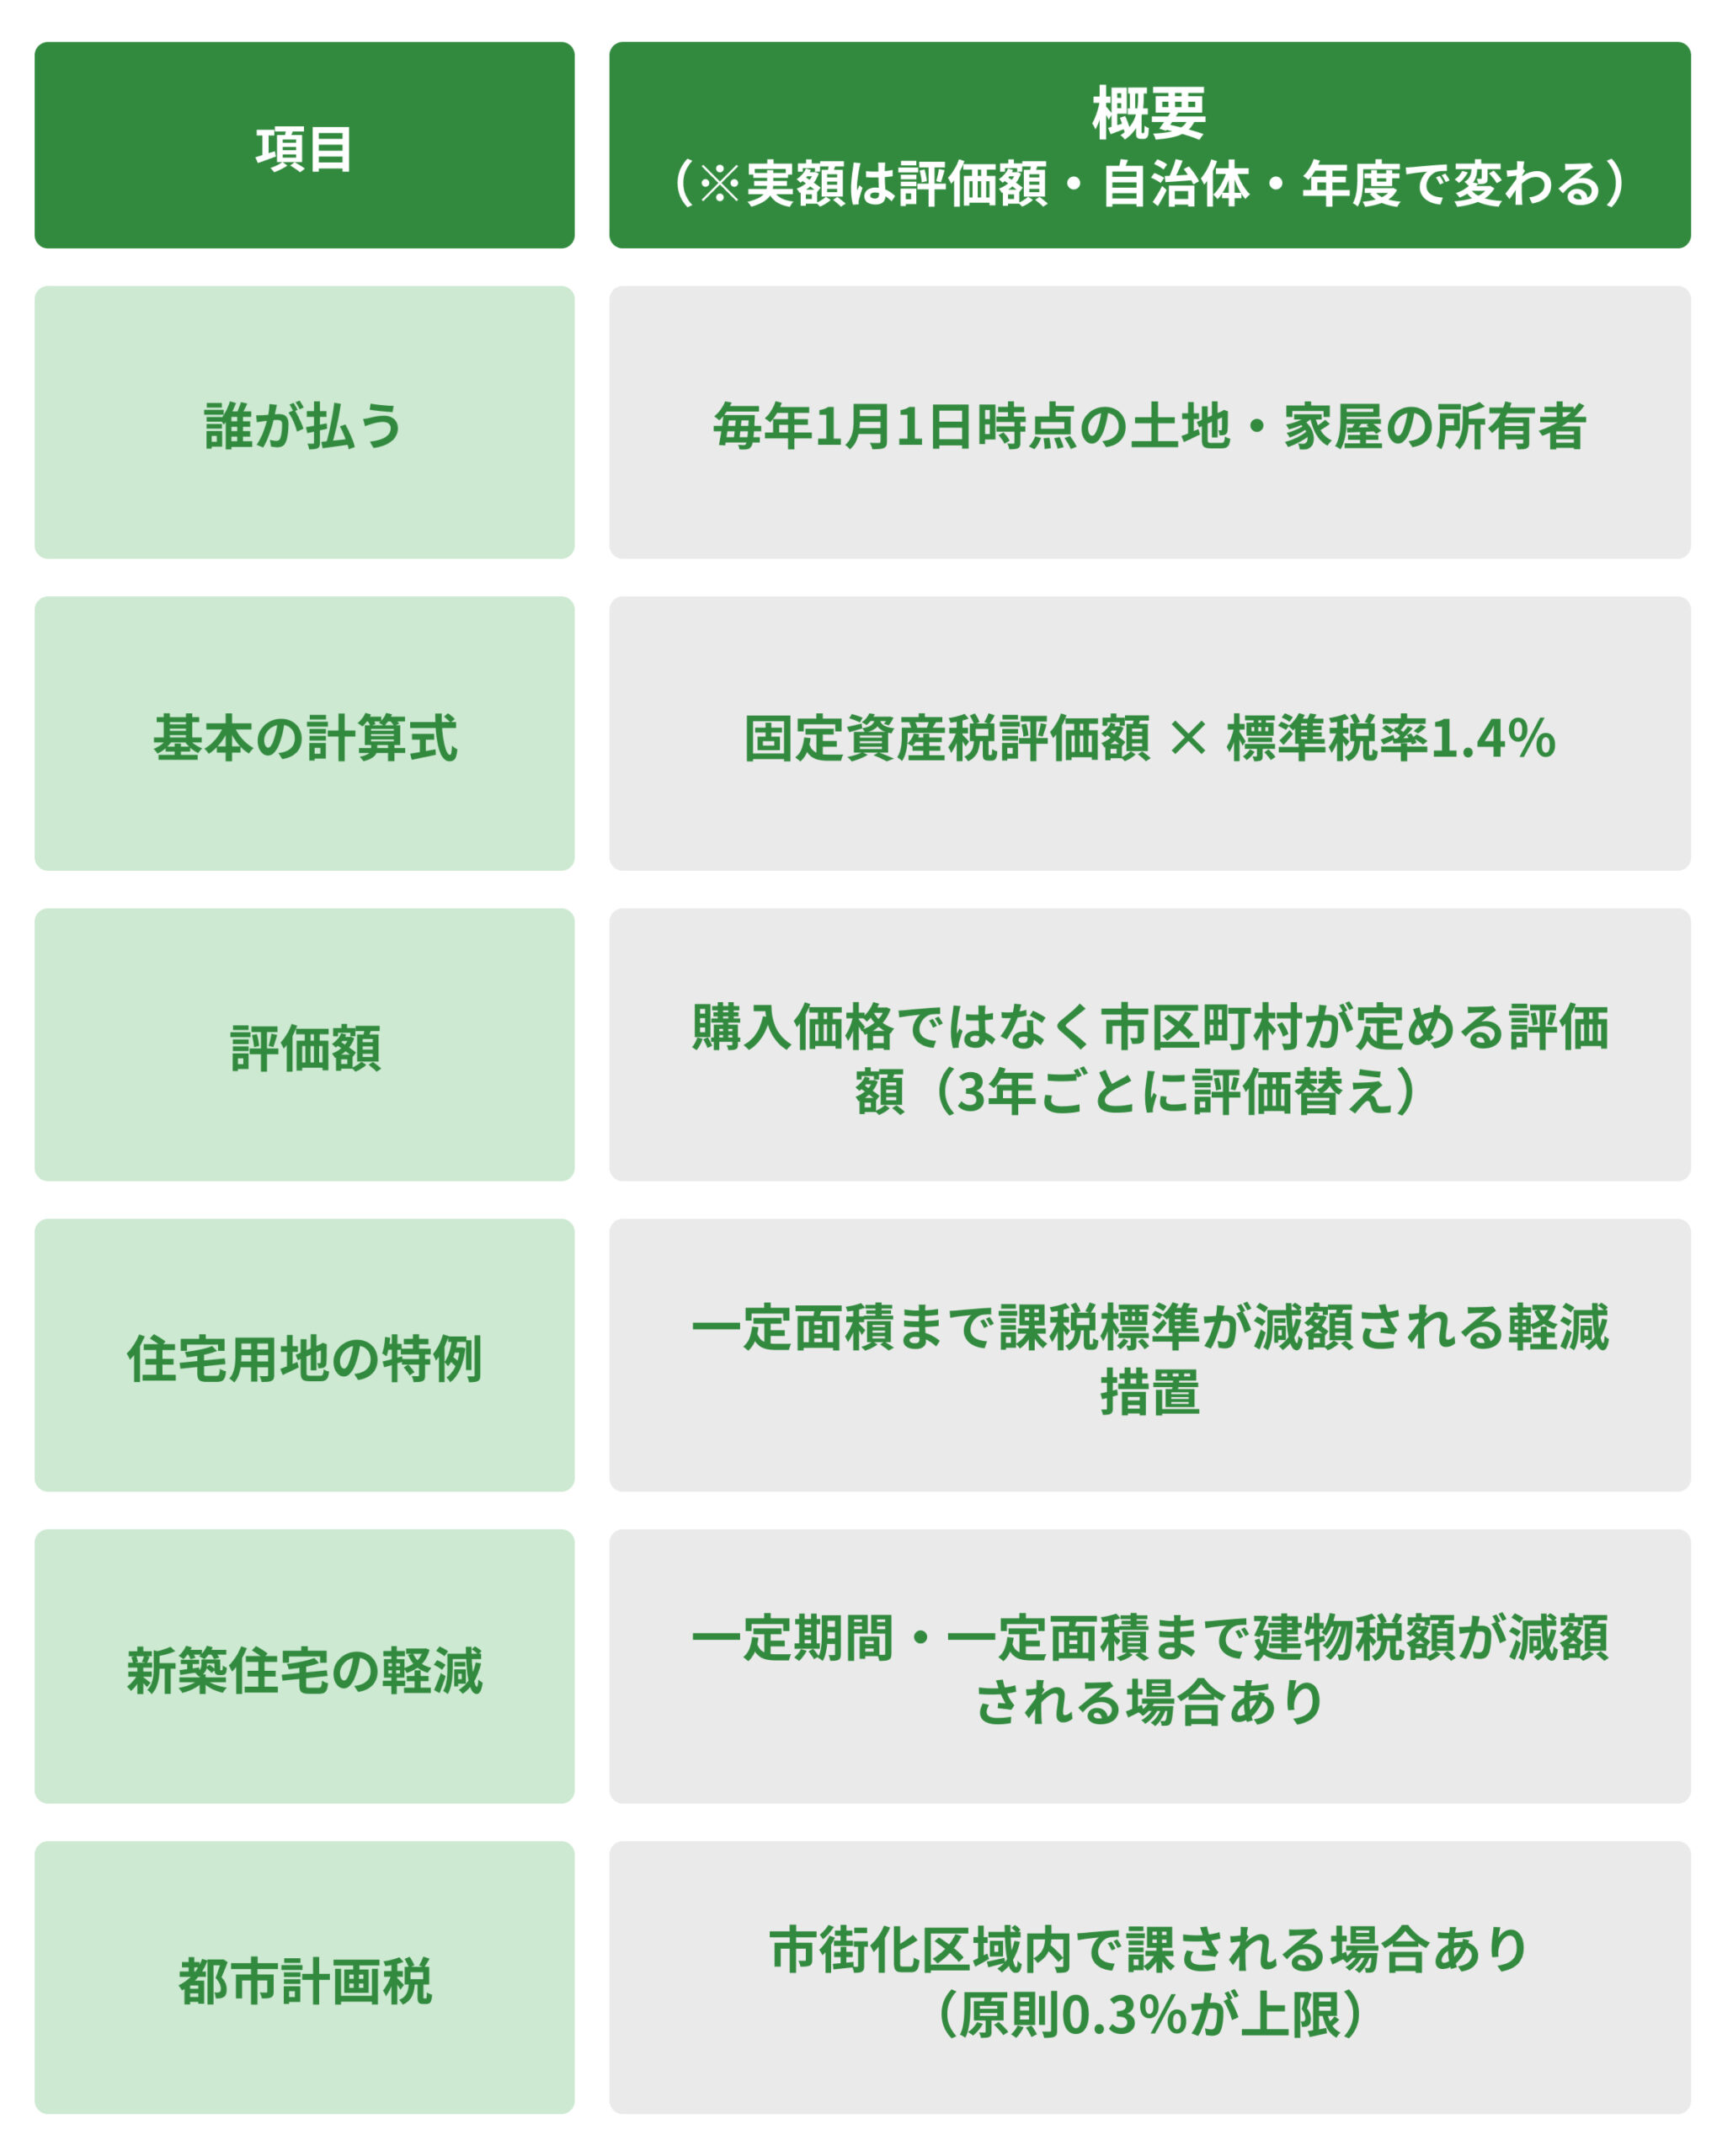
SHERPAでは固定資産税は「買った後も毎年かかる費用」として、お客様が資金計画で見落としやすい項目です。SHERPAのパートナーは、購入価格だけでなく維持コストも含めて考える視点をお客様に提供できます。ただし正確な税額の試算は自治体・税理士の領域のため、パートナーは「計算の考え方」と「確認先」を案内する立場に徹し、断定を避けます。
住宅購入時には、固定資産税・住宅ローン控除のほかに、購入・登記・契約の場面で「不動産取得税」「登録免許税」「印紙税」といった税金がかかります。いずれも物件価格や契約金額、住宅の種類によって金額が変わり、軽減措置が用意されているものもあります。
土地や建物を取得したときに一度だけ課される都道府県税で、原則として「固定資産税評価額×税率」で計算されます。一定の要件を満たす住宅・住宅用地には軽減措置があります。
土地・建物の所有権保存・移転登記や、住宅ローンの抵当権設定登記のときにかかる国税で、こちらも評価額や借入額に税率を掛けて計算し、一定要件の住宅には税率の軽減が設けられています。
不動産の売買契約書や住宅ローンの金銭消費貸借契約書などに課される国税で、契約金額に応じた金額の収入印紙を貼付して納めます。これらの税率・軽減措置・適用要件は、いずれも年度の税制改正や個別条件によって変わります。金額を試算する際は、必ず最新の情報を税務署・税理士・司法書士などに確認してください。
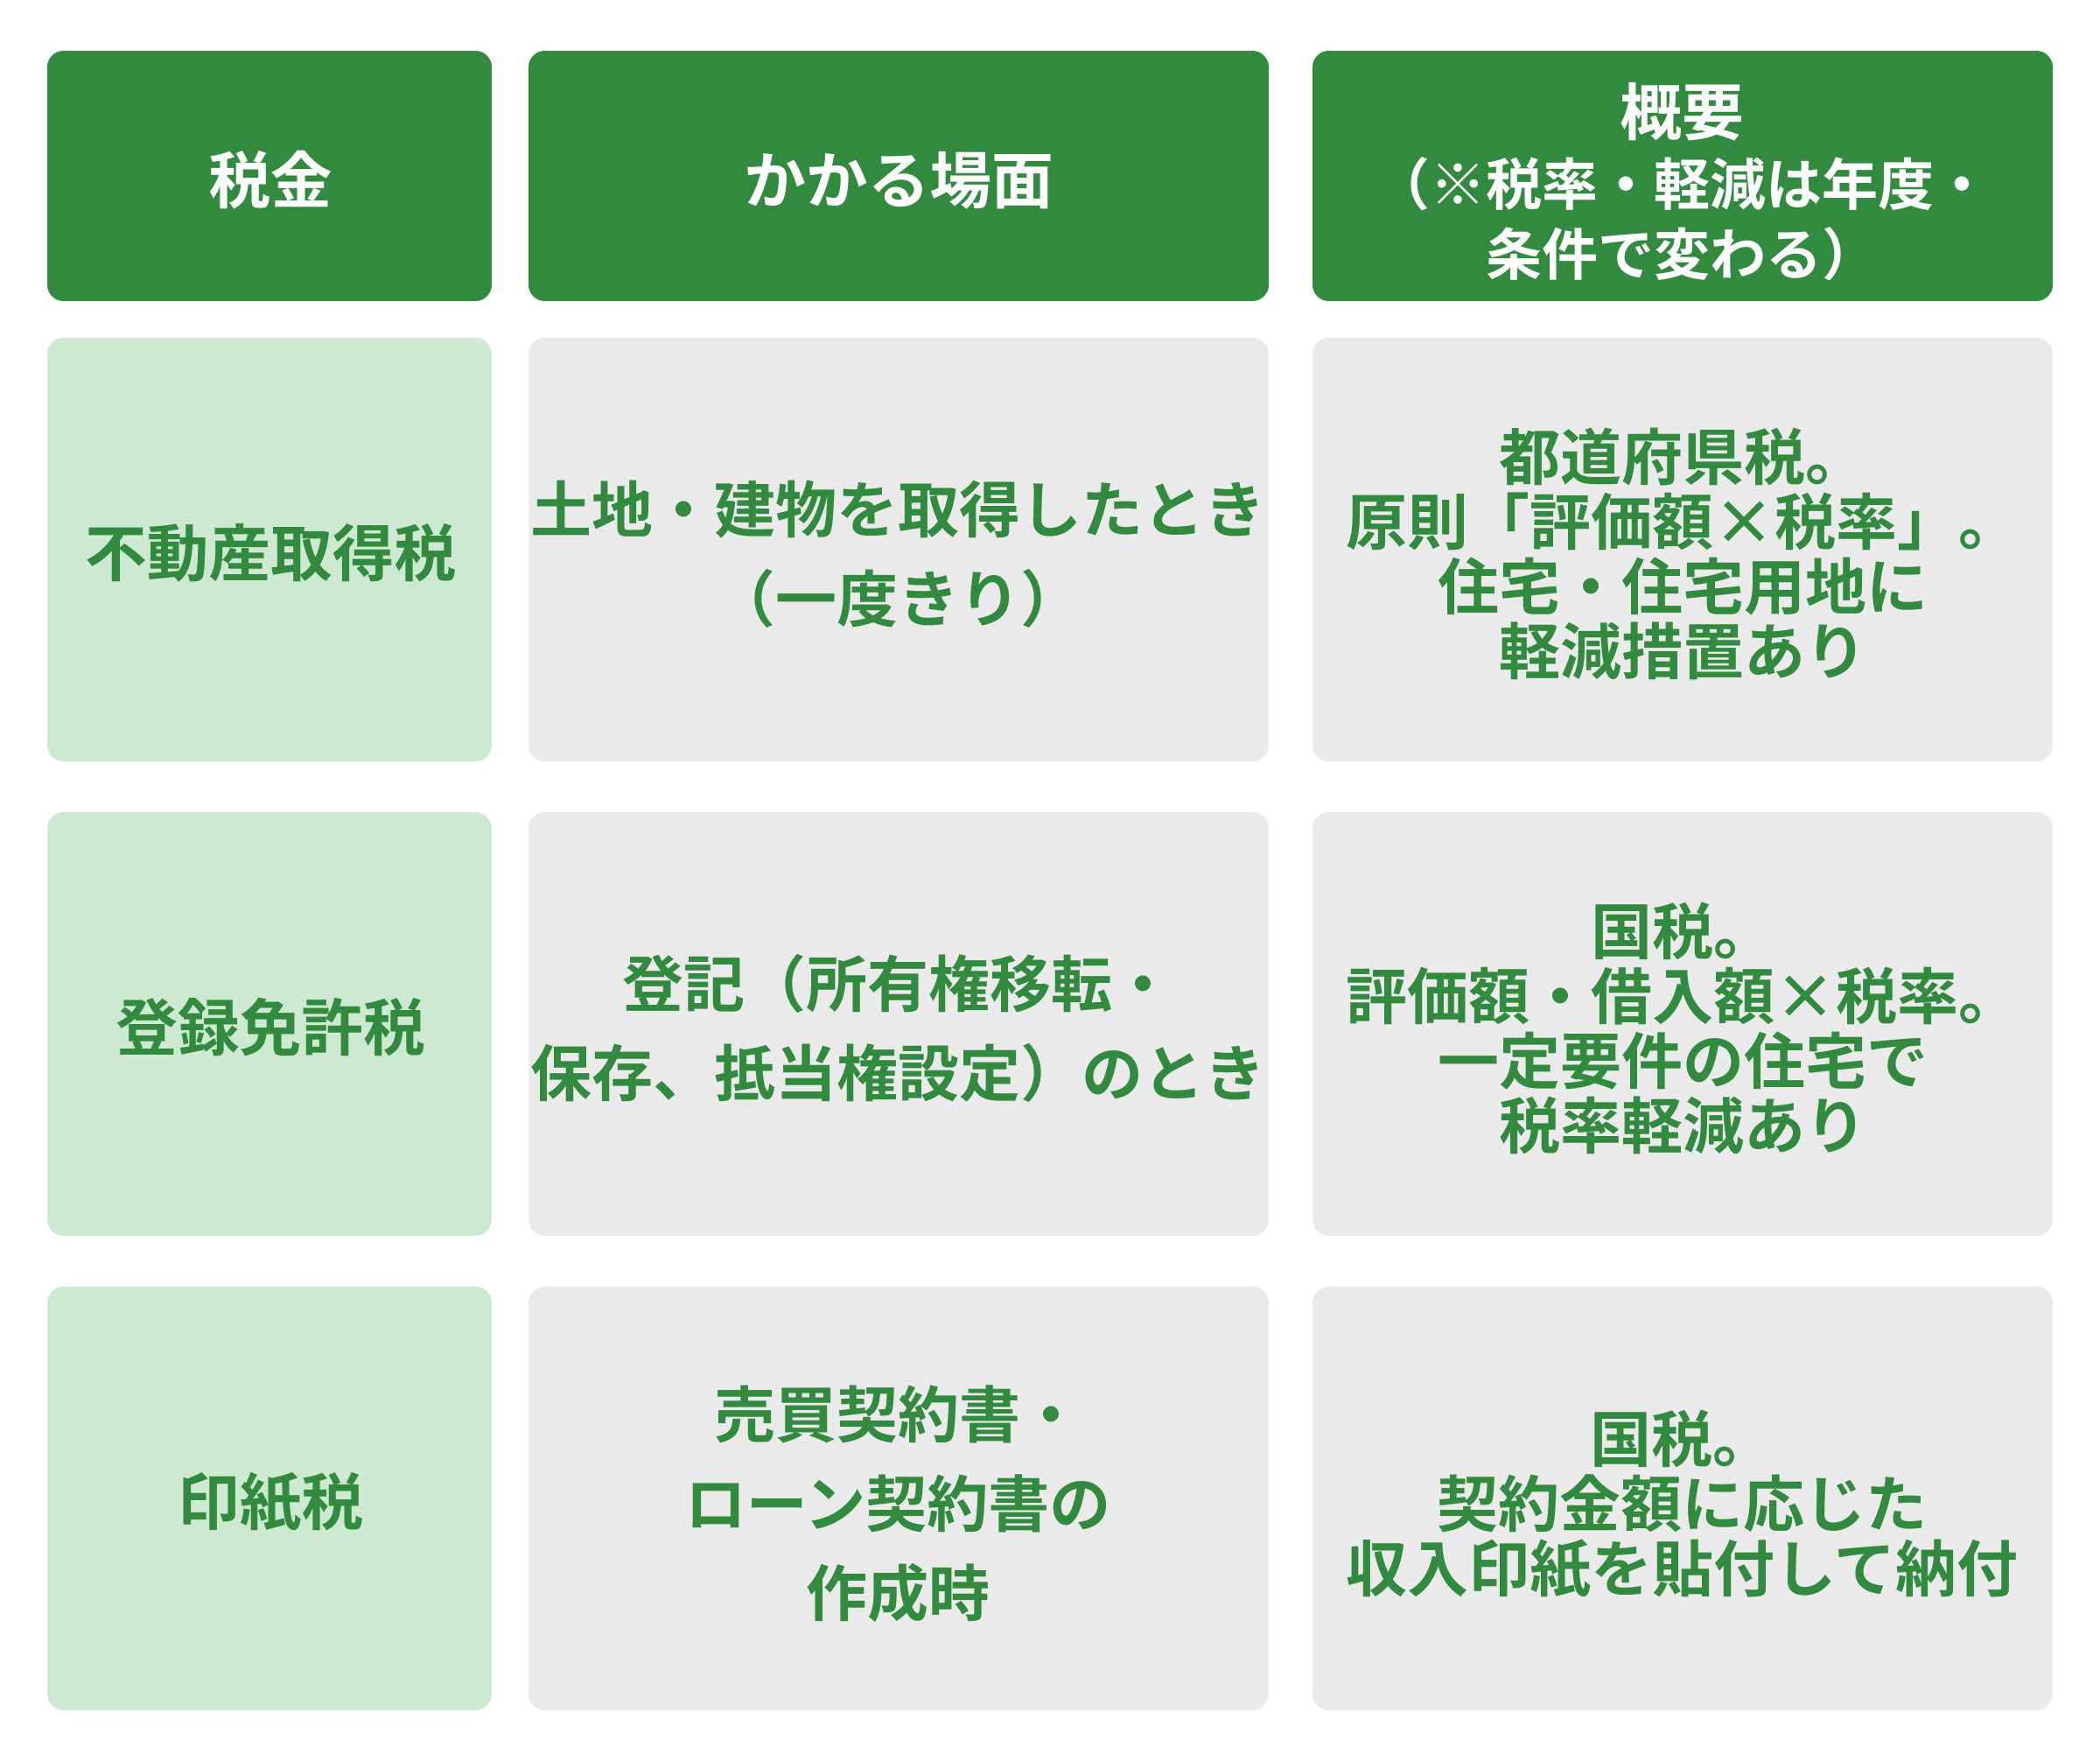
SHERPAではこれらの税金は、物件価格以外にかかる「諸費用」の一部として、資金計画に組み込んでおくべき項目です。SHERPAのパートナーは、お客様が費用の全体像を見通せるよう、こうした税金があることを整理して案内します。個別の税額計算や登記手続きは、本部の宅建士や司法書士・税理士など専門家と連携して進めるため、パートナー自身がすべてを抱える必要はありません。
住宅購入の税や費用の知識は、自分の家探しだけでなく、人の住まいの相談に乗る「副収入」にもつなげられます。SHERPAには働き方が2つあり、パートナーとエージェントの2つの働き方があり、どちらで始めるかは個別相談で決められます。
| 項目 | パートナー(紹介だけ) | エージェント(売買まで) |
|---|---|---|
| 扱えるもの | 賃貸 | 賃貸と売買 |
| 担当する範囲 | 集客・相談の窓口(つないだ時点で完了し、以降は本部が対応) | ご提案・内見・お申し込みまでご自身で対応 |
| 重要事項説明・契約・引渡し | 本部の宅地建物取引士が対応 | 本部の宅地建物取引士が対応 |
| 宅建資格 | 不要 | 不要 |
| 月額 | 22,000円(税込)・初月免除 | 22,000円(税込)・初月免除 |
| 成約時の事務手数料 | 13,000円/件 | 13,000円/件 |
| 成約報酬の還元 | 成約報酬の80%還元 | 成約報酬の80%還元 |
| 1件あたりの稼働目安 | 約1.5時間 | 賃貸 約5時間/売買 約8時間 |
どちらで始めるかは、個別相談で決められます。必ず移行する必要はなく、副業のままパートナーを続けることもできます。住宅ローン控除や固定資産税といった税・費用の知識は、どちらの働き方でもお客様との会話で役立つ土台になります。
SHERPAでは、まず宅建不要・低リスクのパートナーで副業として始め、実務は本部の宅建士に任せながら、住まいの相談窓口としての経験を積めます。税金のような専門的な判断は税理士や本部と連携すればよく、パートナーは「わかりやすく橋渡しする」役割に集中できます。SHERPAの受講者は9割が副業・7割が未経験(発表時点の実績)で、専門家でなくても始めやすい設計です。
まずは個別相談から始めてください。住宅購入の税・費用に関する知識をどう活かせるか、パートナーの仕組み、費用(月額22,000円(税込)、初月免除)、報酬の還元(成約報酬の80%固定)、業務範囲を確認したうえで、始めるかどうかを判断できます。オンラインで対応しています。
働き方や報酬の条件、業務範囲は、パートナーとエージェントで異なります。とくに「どこまでを自分が担い、どこからを本部の宅建士が担うのか」を正しく理解しておくことが大切です。税務の判断は税務署・税理士の領域であり、パートナーはあくまで窓口です。無理な勧誘ではなく、費用・報酬・業務範囲を納得したうえで開業を決めていただく場です。
【免責・法務表記】
本記事の税制に関する記載(住宅ローン控除、固定資産税、不動産取得税、登録免許税、印紙税など)は、2026年7月時点の一般的な制度説明であり、控除率・税率・限度額・軽減措置・適用要件は年度の税制改正や物件・個人の状況によって変わります。本記事は特定の税額を断定・保証するものではありません。実際の税額や適用可否は、必ず物件所在地の市区町村・税務署・税理士など専門家にご確認ください。制度・料金・還元条件(月額22,000円(税込)、初月免除、成約報酬の80%還元/プロエージェントへの移行で最大90%)は2026年7月時点の情報です。重要事項説明・契約は本部の宅建士(株式会社WANDY 国土交通大臣(1)第10492号)が担当し、パートナーは集客・窓口の範囲です。掲載の実績値は各発表時点のものです(累計仲介1万件=2026.04.30、パートナー2千名=2026.01.30、受講者の9割が副業・7割が未経験)。本記事は特定の収入・成果を保証するものではありません。
※SHERPAは株式会社WANDYが運営する月額制の有料民間サービスです。
※公益社団法人・行政機関等が運営する公的な不動産相談窓口とは一切関係ありません。
※ご利用には月額22,000円(税込)が必要です。このほか、成約時に事務手数料13,000円/件がかかります。初期費用・入会金・更新料・解約金はありません(契約期間は1年)。