住み替え・相続の住まいガイド
更新日:
離婚・共働き・ペット・移住・シニア・空き家

住み替えとは、今住んでいる住まいを売却または賃貸に出し、別の住まいへ移ることです。カギになるのは「売却(今の家)」と「購入(次の家)」のどちらを先に進めるかで、資金に余裕があるかどうか、仮住まいを許容できるかどうかで「売り先行」と「買い先行」を選びます。
住み替えには大きく2つの進め方があります。
「売り先行」は今の家を先に売り、その代金を次の家の購入資金に充てる方法で、資金計画が立てやすく、二重ローンや二重の維持費を避けやすい反面、次の家が決まるまで仮住まいが必要になることがあります。
「買い先行」は次の家を先に決めてから今の家を売る方法で、仮住まいが不要で引っ越しがスムーズな反面、一時的に住宅ローンが二重になったり、売却価格が想定より下がる焦りが生じたりするリスクがあります。
どちらが向くかは、住宅ローンの残債、自己資金、売却しやすい物件かどうかで変わります。
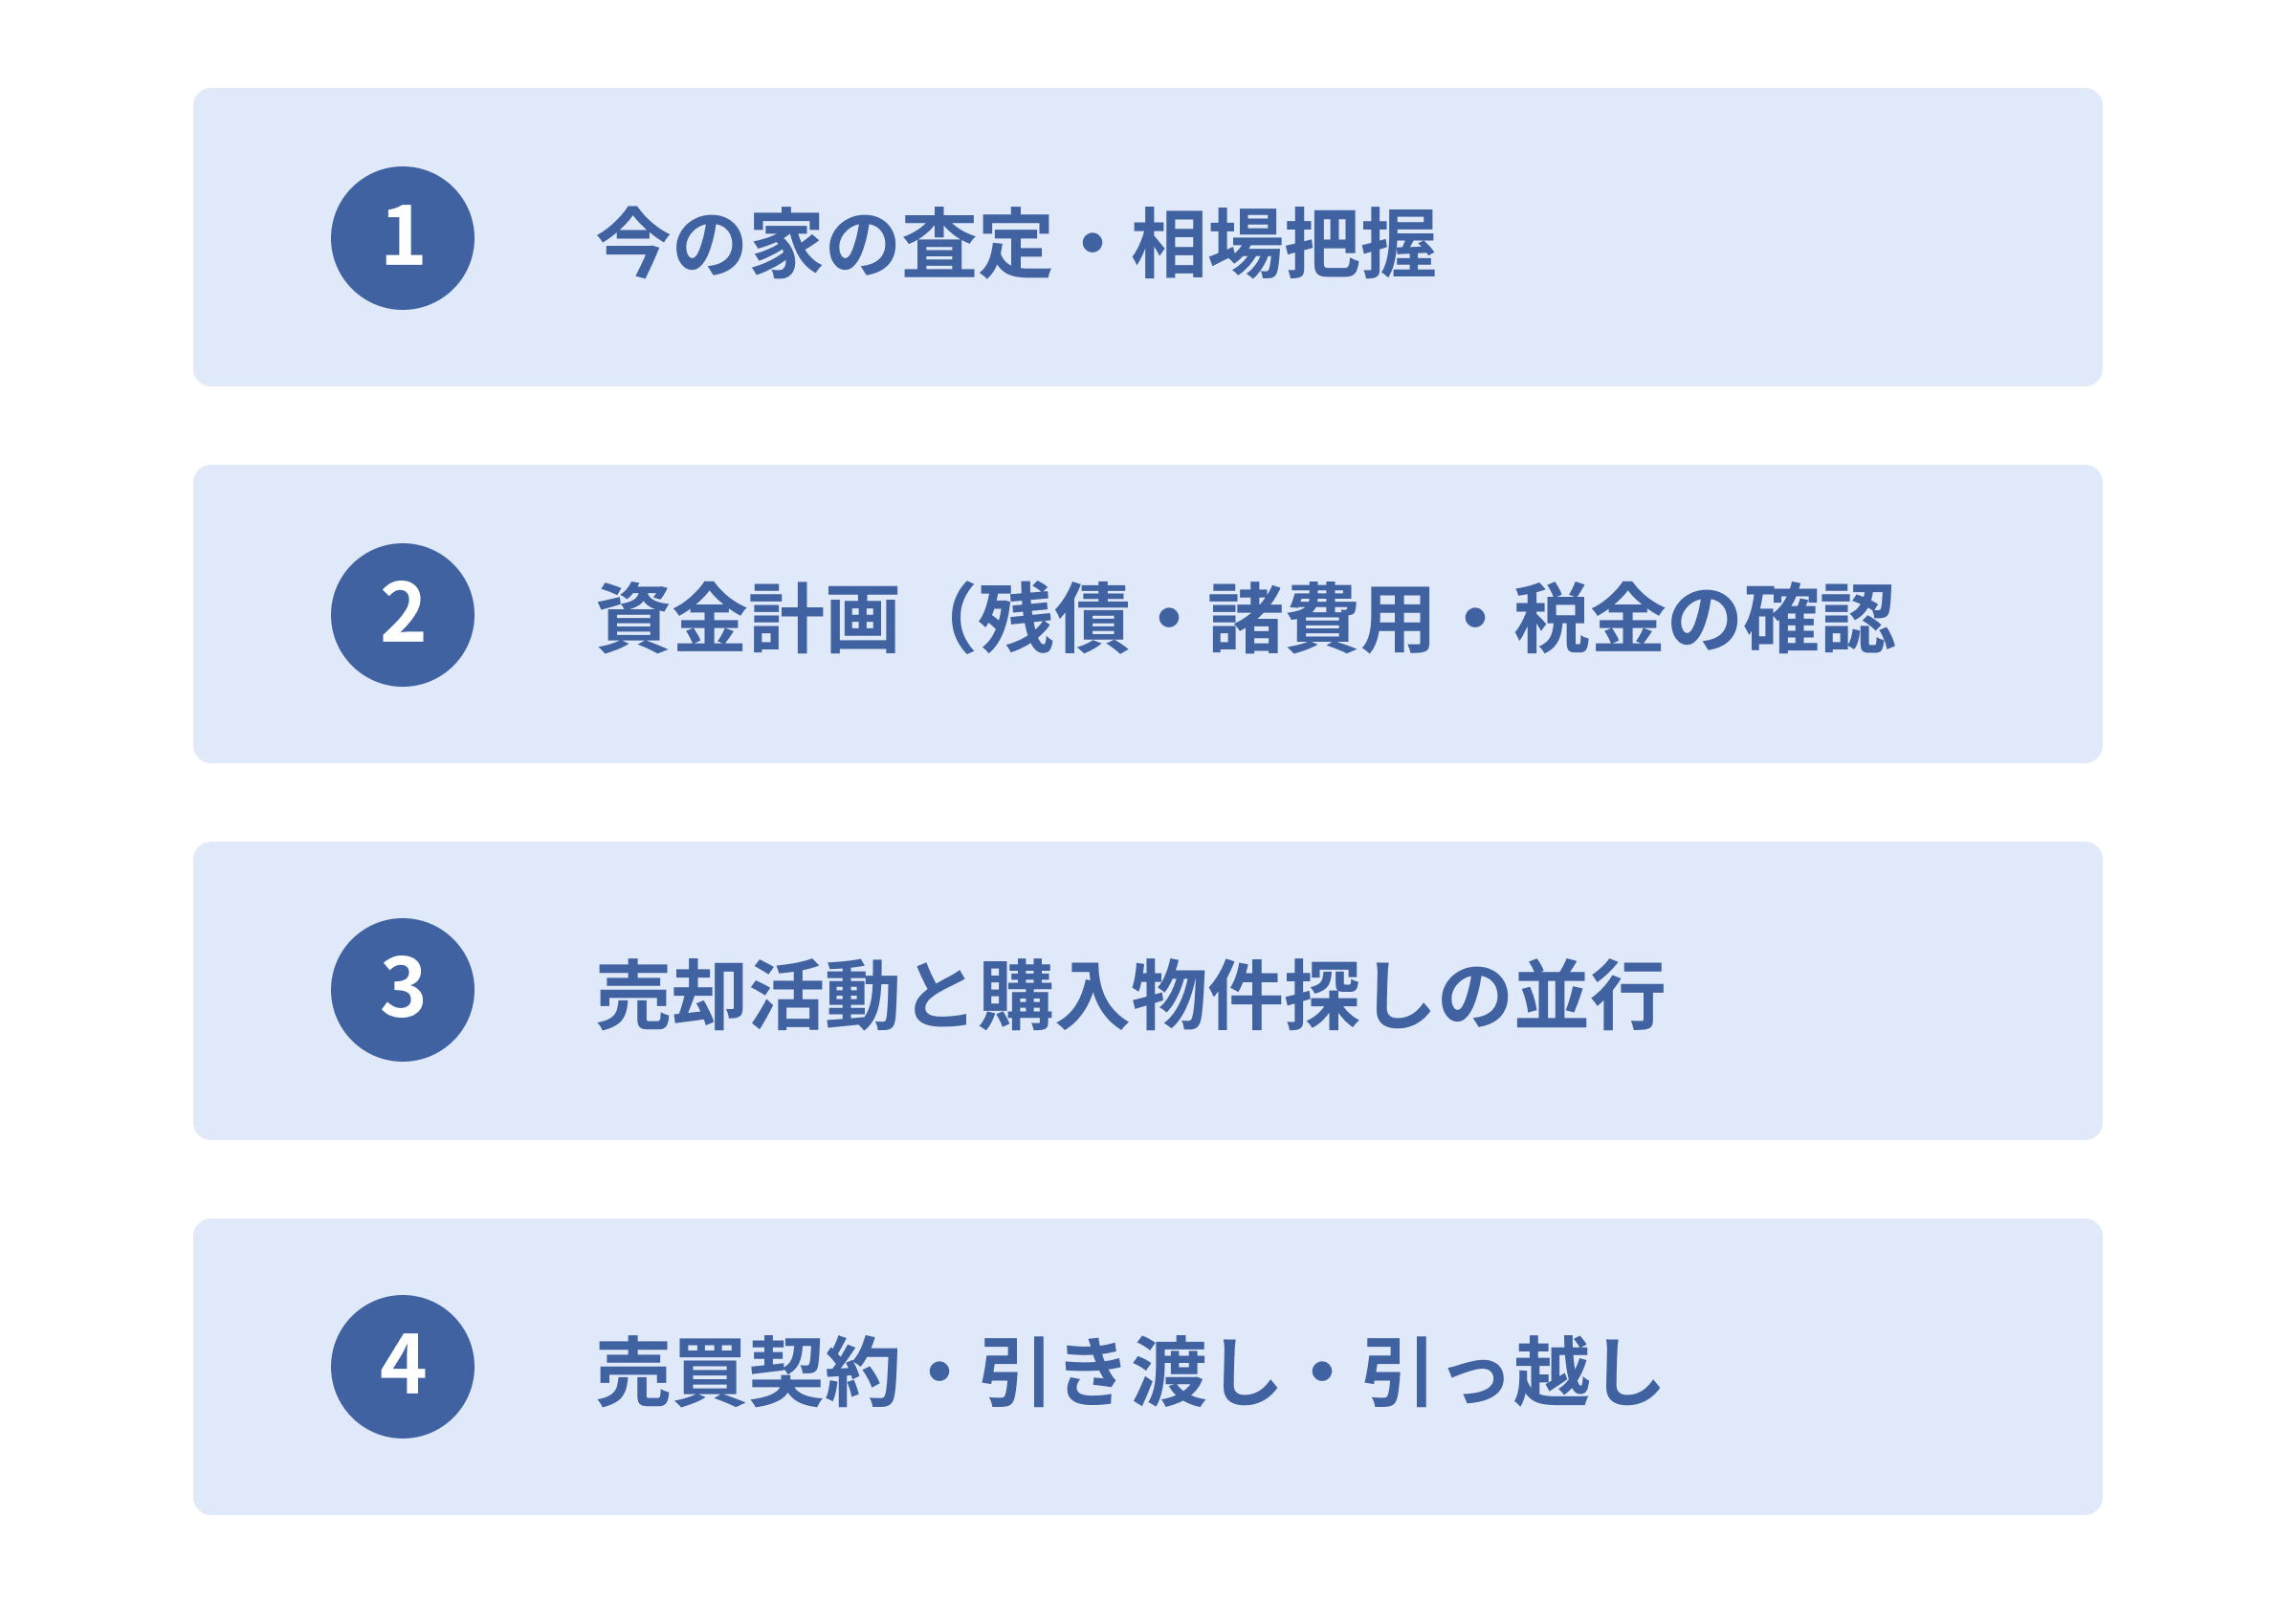
一般的な流れは、①今の家の査定・相場把握、②資金計画(残債・諸費用・税金の確認)、③売却活動と購入物件探しの並行、④売買契約・引き渡し・引っ越し、という順です。
譲渡益が出る場合の税金や、マイホーム売却の特例の適用可否など、税務は個別性が高いため税理士等への確認が安心です。
SHERPAでは、集客・お客様の窓口を担当するパートナーと、内見・重要事項説明・契約といった実務を担う本部の宅建士(株式会社WANDY/国土交通大臣(1)第10492号)が分業しています。住み替えは「売る」と「買う」が同時に動くため、相談窓口が一貫して伴走できると安心感につながります。パートナーはお客様の希望や事情をていねいに聞き取り、査定や資金計画の整理を本部と連携して進めます。取引が成立したときは、成約報酬の80%がパートナーへ還元されます(パートナーは80%固定)。
相続した実家・空き家の選択肢は、大きく「住む」「売る」「貸す・活用する」「(一定要件下で)手放す」の4つです。まず前提として、2024年4月から相続登記(相続した不動産の名義変更)が義務化されており、正当な理由なく期限内に登記をしないと過料の対象になり得るため、名義の整理が最初の一歩になります。
相続した実家をそのまま空き家にしておくと、固定資産税や管理の手間が続き、老朽化による近隣トラブルや、特定空家等に指定された場合の固定資産税の優遇解除といったリスクもあります。選択肢としては、リフォームして自分や家族が住む、売却して現金化する、賃貸に出して収益化する、といった方向があり、立地・建物の状態・相続人の人数と意向によって最適解は変わります。売却する場合は、被相続人が住んでいた家を相続後に売る際の譲渡所得の特例(いわゆる空き家の3,000万円特別控除など)が使えることがありますが、要件が細かく、適用可否は個別判断です。また、相続登記の義務化については、2024年4月1日から施行され、相続の開始および所有権取得を知った日から一定期間内の登記申請が求められ、過去に相続した未登記の不動産にも経過措置つきで対象が及びます。登記手続きは司法書士、税金は税理士、相続人間の争いは弁護士、というように専門家の領域が分かれるため、早めの相談が有効です。
SHERPAでは、実家・空き家の相談は「売るか貸すか活用か」の入口で迷う方が多く、まずは現状の相場感と選択肢を整理するだけでも前に進みます。SHERPAのパートナーは、お客様の事情を聞き取りながら、査定や売却・賃貸の方向性の整理を本部の宅建士と連携して支援します。相続登記そのものや税務は専門家(司法書士・税理士)の領域のため、SHERPAでは断定的な助言は行わず、必要に応じて専門家確認を促す立場を取ります。取引が成約したときは、成約報酬の80%がパートナーへ還元されます。
離婚に伴う住まいの整理は、「家をどうするか(売る・どちらかが住み続ける)」と「住宅ローンをどうするか(名義・残債・連帯保証)」を分けて考えるのが基本です。とくに住宅ローンが残っている場合は、名義や連帯保証の扱いが複雑で、金融機関の承諾が必要になることもあるため、専門家(弁護士・税理士等)への相談が欠かせません。
夫婦が婚姻期間中に築いた財産は、原則として財産分与の対象になります。持ち家もその一つで、売却して現金を分ける方法、どちらかが住み続けてもう一方に相応の分与を行う方法などがあります。住宅ローンが残っている場合はさらに複雑で、ローンの名義人・連帯債務者・連帯保証人が誰かによって取り得る選択肢が変わります。たとえば「住み続ける側とローン名義人が異なる」「オーバーローン(残債が売却額を上回る)」といった状況では、金融機関の同意や借り換え、任意売却の検討などが必要になることがあります。財産分与や慰謝料の課税関係、名義変更に伴う税金なども個別性が高く、一般論だけで判断するのは危険です。感情面の負担も大きいため、法律は弁護士、税金は税理士、登記は司法書士と、専門家に役割分担して相談するのが現実的です。
SHERPAでは、離婚に伴う住まいの相談は、デリケートで急ぎのケースも少なくありません。SHERPAのパートナーは、まず「売却するのか、住み続けるのか」という住まいの方向性の整理と、売却する場合の相場・進め方の窓口を担い、実務は本部の宅建士が担当します。財産分与・ローンの法的整理・税金といった判断は専門家の領域であり、SHERPAでは断定を避け、弁護士・税理士等への確認を前提にご案内します。あくまで住まいという一側面のサポートに徹する姿勢です。
共働き・DINKS(子どもを持たない共働き夫婦)のマイホーム選びは、「2人の通勤・生活動線」「将来のライフプランの幅」「無理のない返済比率」の3点を軸に考えるのがポイントです。世帯収入が2人分ある強みを活かしつつ、どちらか一方の収入が減っても支えられる範囲に借入をとどめると安心です。
共働き世帯は、住宅ローンの組み方に選択肢が多いのが特徴です。1人の収入で借りる単独ローン、2人が別々に借りるペアローン、1人が主債務者で配偶者が連帯債務者になる方法などがあり、それぞれ借入可能額・住宅ローン控除・団体信用生命保険の扱いが異なります。借入を最大化しやすい一方で、転職・出産・介護・どちらかの離職など将来の変化で世帯収入が変動する可能性があるため、「今の2馬力」を前提に借りすぎないことが大切です。立地面では、2人分の通勤利便性や、生活の質(買い物・食・趣味の環境)を重視する傾向があり、子ども部屋よりも書斎・収納・在宅ワーク環境を優先する選び方もDINKSらしい判断です。将来売りやすい・貸しやすい資産性のある物件を選んでおくと、ライフプランが変わったときの住み替えもしやすくなります。ローンの詳細な設計や控除の適用は、金融機関やファイナンシャルプランナー、税理士に確認するのが確実です。
SHERPAのパートナーは、共働き・DINKSのお客様に対して、通勤や生活の優先順位を聞き取りながら、資産性や将来の住み替えやすさも含めた物件選びの窓口を担います。ローンの具体設計は専門家の領域として整理しつつ、暮らしの希望に沿った候補選びをサポートします。実務(内見・重説・契約)は本部の宅建士が担当し、成約時は成約報酬の80%がパートナーへ還元されます。
ペットと暮らせる物件を探すコツは、「ペット可・ペット相談可の条件」だけでなく、「頭数・種類・大きさの制限」「原状回復・敷金の上乗せ条件」「周辺環境(動物病院・散歩コース)」まで含めて確認することです。募集上「ペット可」でも、細かな条件で希望と合わないことがあるため、早い段階の条件すり合わせが重要です。
ペット可物件は、賃貸でも売買(分譲マンション等)でも一定数ありますが、条件は物件ごとに大きく異なります。賃貸では、飼育できる種類(小型犬・猫のみ等)や頭数の上限、敷金・礼金の上乗せや退去時の原状回復(消臭・クリーニング等)の特約が付くことが一般的です。分譲マンションでは管理規約でペット飼育のルール(体重・頭数・共用部の移動方法など)が定められており、購入前に規約の確認が欠かせません。戸建ては比較的自由度が高いものの、庭の広さや近隣との距離、鳴き声への配慮が快適さを左右します。物件そのものだけでなく、動物病院・トリミング・散歩できる公園といった周辺環境も、ペットとの暮らしやすさを大きく左右します。条件が細かいぶん、希望を整理してから探すと効率的です。
SHERPAでは、ペットとの暮らしは条件が細かく、一般的なポータル検索だけでは絞り込みにくい分野です。SHERPAのパートナーは、頭数・種類・原状回復条件・周辺環境といった希望を聞き取り、条件に合う物件探しの窓口を担います。募集条件や規約の最終確認、契約実務は本部の宅建士が担当します。ニッチな希望ほど、相談窓口が間に入る価値が出やすい領域です。
移住・二拠点(デュアルライフ)の住まいは、「完全移住か・二拠点か」「買うか・借りるか」「維持コストと通う頻度が見合うか」をセットで考えるのがポイントです。とくに二拠点は、二重の家賃・維持費・移動費がかかるため、通う頻度と得られる価値のバランスを冷静に見積もることが失敗を避けるコツです。
移住は生活の拠点をまるごと移すため、仕事(リモート可否・転職)・教育・医療・交通といった生活インフラの確認が前提になります。いきなり購入せず、まず賃貸やお試し移住で土地勘をつかんでから住まいを決める進め方は、ミスマッチを減らす有効な方法です。二拠点生活は都市と地方など2つの拠点を行き来する暮らし方で、平日は都市・週末は地方といった使い分けが典型です。二拠点では、片方を賃貸にする・空き家をリノベーションする・別荘や小さな中古を持つなど選択肢が多く、移動時間と費用、双方の維持管理をどう回すかが継続のカギになります。地方の空き家バンクや移住支援制度を利用できる地域もありますが、制度内容や要件は自治体ごとに異なるため、各自治体や専門家への確認が必要です。住まいの取得・保有に伴う税金も、拠点の使い方によって扱いが変わることがあります。
SHERPAでは、移住・二拠点は、エリアの選定から物件の取得・賃貸まで検討範囲が広く、相談相手がいると意思決定が進みやすい分野です。SHERPAのパートナーは、暮らし方の希望や通う頻度を聞き取り、買う・借りるの整理や物件探しの窓口を担います。自治体の支援制度や税務は該当機関・専門家の確認を前提としつつ、住まい選びの部分をサポートします。実務は本部の宅建士が担い、成約時は成約報酬の80%が還元されます。
シニアの住み替え・ダウンサイジングは、「今の広さ・階段・維持管理の負担を減らす」「医療・買い物・交通の利便性を高める」「将来の身体状況やお金の見通しに合わせる」の3点がポイントです。広い持ち家から利便性の高いコンパクトな住まいへ移ることで、暮らしの負担と維持費を軽くしやすくなります。
子どもの独立後は、使っていない部屋の掃除や庭・戸建ての維持管理、階段の上り下りが負担になりがちです。そこで、駅や病院・スーパーに近いマンションやコンパクトな住まいへ移る「ダウンサイジング」を選ぶ方が増えています。持ち家を売却して住み替えると、維持費が下がるだけでなく、売却資金を新しい住まいや老後資金に充てられる場合があります。バリアフリー性能(段差・手すり・エレベーター)、周辺の医療・生活インフラ、緊急時の安心(見守りや管理体制)などが選ぶ際の重要な観点です。一方で、長年住んだ家を離れることの心理的な負担や、資金計画・税金・相続を見据えた判断も必要になります。売却益や住み替えに関わる税務、相続を見据えた資産の整理は個別性が高いため、税理士・司法書士等への相談を組み合わせると安心です。
SHERPAでは、シニアの住み替えは、急がずていねいに進めたいお客様が多く、聞き取りと段取りの丁寧さが価値になります。SHERPAのパートナーは、暮らしの負担や優先したい利便性を聞きながら、持ち家の売却と新しい住まい探しの窓口を一貫して担います。税務・相続の判断は専門家の領域として切り分け、住まいの部分に寄り添う姿勢です。実務は本部の宅建士が担当します。
ここまで見てきた「住み替え・相続・離婚・DINKS・ペット・移住・シニア」といった暮らしの相談は、SHERPAでは副収入につなげられます。働き方は2つあり、パートナーとエージェントの2つの働き方があり、どちらで始めるかは個別相談で決められます。
| 項目 | パートナー(紹介だけ) | エージェント(売買まで) |
|---|---|---|
| 扱えるもの | 賃貸 | 賃貸と売買 |
| 担当する範囲 | 集客・相談の窓口(つないだ時点で完了し、以降は本部が対応) | ご提案・内見・お申し込みまでご自身で対応 |
| 重要事項説明・契約・引渡し | 本部の宅地建物取引士が対応 | 本部の宅地建物取引士が対応 |
| 宅建資格 | 不要 | 不要 |
| 月額 | 22,000円(税込)・初月免除 | 22,000円(税込)・初月免除 |
| 成約時の事務手数料 | 13,000円/件 | 13,000円/件 |
| 成約報酬の還元 | 成約報酬の80%還元 | 成約報酬の80%還元 |
| 1件あたりの稼働目安 | 約1.5時間 | 賃貸 約5時間/売買 約8時間 |
どちらで始めるかは、個別相談で決められます。必ず移行する必要はなく、副業のままパートナーを続けることもできます。報酬は、パートナーもエージェントも成約報酬の80%還元で、実績に応じてプロエージェントへ移行すると最大90%まで上がる設計です。
住み替えや相続の相談は、身近な人(家族・友人・同僚・近所)から自然に持ち込まれることが多い領域です。SHERPAのパートナーでは、集客とお客様の窓口だけを担い、内見・重要事項説明・契約といった専門実務は本部の宅建士(株式会社WANDY/国土交通大臣(1)第10492号)が代行します。そのため宅建資格がなくても、副業として始められます。SHERPAの受講者は9割が副業、7割が未経験(発表時点の実績)で、累計仲介1万件(2026.04.30)、パートナー2千名(2026.01.30)という基盤があります。
SHERPAでは、まず宅建不要・低リスクのパートナーで副業として始め、成果が出て本格的に取り組みたくなったらエージェントを検討する、という進み方もできます。ただし収入や成果は取り組み方や状況によって異なり、一定の結果を保証するものではありません。
まずは個別相談から始めてください。住み替え・相続・空き家といったお客様の相談にどう関わるのか、報酬の還元の仕組み、費用、業務範囲を確認したうえで、始めるかどうかを判断できます。オンラインで対応しています。
根拠:住まいの相談は幅が広く、相続・離婚・税など専門家の領域と重なる場面もあります。SHERPAでは、パートナーが担う「集客・窓口」の範囲と、本部の宅建士が担う実務、専門家に委ねるべき判断(税・法律・登記)を切り分けてご説明します。費用・報酬・業務範囲を納得したうえで開業を決めていただく場であり、無理な勧誘は行いません。
【免責・法務表記】
本記事の制度・料金・還元条件は2026年7月時点の情報です。住み替え・相続・空き家・離婚・住宅ローン・移住・税金に関する記載は一般的な情報提供であり、個別の適用や手続きを保証するものではありません。相続登記の義務化(2024年4月1日施行)、相続した空き家の売却に関する特例、財産分与や離婚に伴う課税・名義変更、住宅ローンの取り扱い、移住・二拠点に関する自治体の支援制度などは、要件や適用が個別に異なります。実際の判断・手続きは、税理士・弁護士・司法書士や各金融機関・自治体など、それぞれの専門家・所管機関にご確認ください。不動産取引における重要事項説明・契約は本部の宅建士(株式会社WANDY 国土交通大臣(1)第10492号)が担当します。仲介手数料の還元は、還元の有無・割合ともに取引条件によります(「無料」を断定するものではありません)。パートナー自身の自己取引への還元可否は社内仕様が未確定です。掲載の実績値は各発表時点のものです(累計仲介1万件=2026.04.30、パートナー2千名=2026.01.30、受講者の9割が副業・7割が未経験)。本記事は特定の収入・成果を保証するものではありません。
※SHERPAは株式会社WANDYが運営する月額制の有料民間サービスです。
※公益社団法人・行政機関等が運営する公的な不動産相談窓口とは一切関係ありません。
※ご利用には月額22,000円(税込)が必要です。このほか、成約時に事務手数料13,000円/件がかかります。初期費用・入会金・更新料・解約金はありません(契約期間は1年)。